
XMTradingで利益が出たら、いくらから確定申告が必要なのか。無申告はどこまでバレないのか。この記事は、その2つに国税庁の一次情報とXM自身の利用規約だけで答えます。
先に結論をまとめます。
| 確認したいこと | 答え(令和7年分・令和8年分) |
|---|---|
| 申告が必要な金額(給与あり) | XMを含む給与以外の所得が20万円超 |
| 申告が必要な金額(給与なし) | XMの所得が95万円超(基礎控除95万円) |
| 20万円以下だったら | 所得税は不要。ただし住民税の申告は必要 |
| 税金の区分 | 総合課税の雑所得(国内FXの申告分離課税とは別) |
| 税率 | 所得税5〜45%+復興特別2.1%+住民税10% |
| 国内FXとの分岐点 | 課税所得330万円(700万円ではない) |
| 損益の出し方 | XMに年間取引報告書はない。MT4/MT5のレポート保存で出す |
| 無申告はバレるか | バレる。XMの規約76条が「当社はCRS上の金融機関」と明記 |
検証日は2026年9月3日。金額と手順はすべて、この日に国税庁タックスアンサー・確定申告書等作成コーナーの実画面・XMの利用規約PDFと公式ヘルプセンターで確認しています。
直近の申告期限だった令和7年分(2025年1月〜12月の取引)は、2026年3月16日で終了しています。次の申告は令和8年分(2026年1月〜12月の取引)を2027年2月16日〜3月15日に提出する回です。基礎控除など主要な数字は令和7年分と令和8年分で共通なので、両方に使えるように書いています。令和7年分を出していない方は「申告しなかった場合のペナルティ」から読んでください。
XMの確定申告はいくらから?20万円・95万円・2,000万円の3つのライン
「XMはいくらから確定申告?」の答えは、給与をもらっているかどうかで完全に変わります。まず自分がどれに当たるかを判定してください。
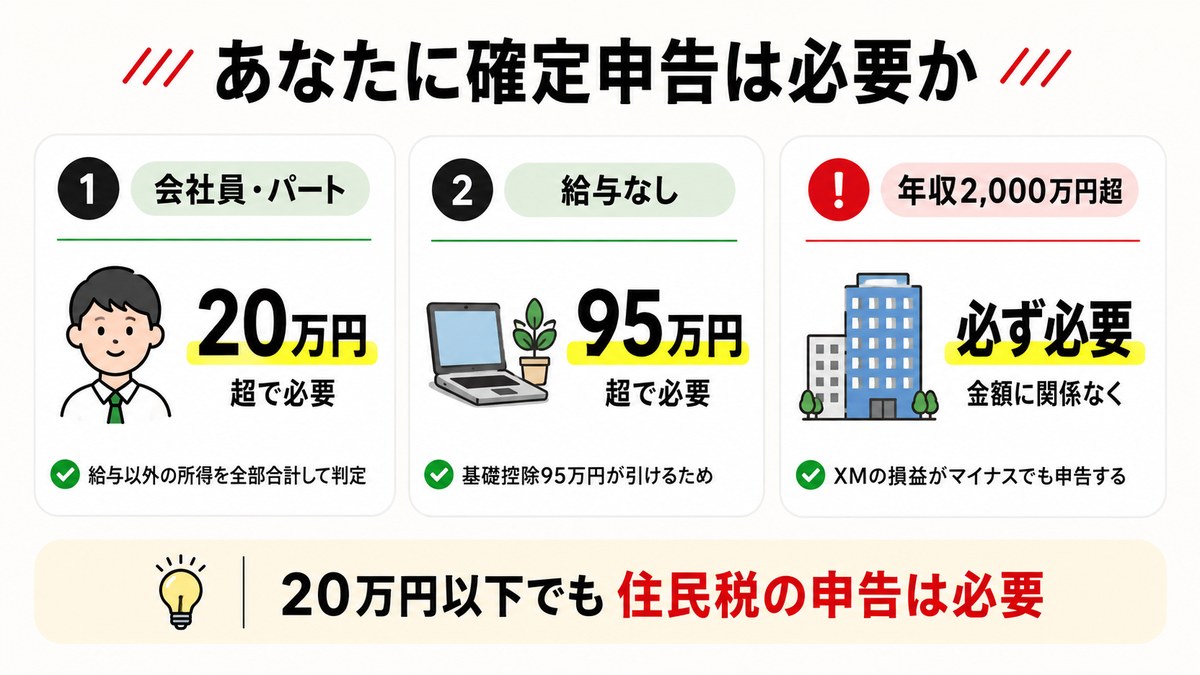
| あなたの状況 | 所得税の確定申告が必要になるライン | 根拠 |
|---|---|---|
| 会社員・パート(1か所から給与・年末調整済み) | XMを含む給与所得・退職所得以外の所得の合計が20万円超 | タックスアンサーNo.1900 |
| 給与がない(専業トレーダー・主婦・学生など) | XMの所得が95万円超 | 基礎控除95万円/No.1199 |
| 給与の年収が2,000万円超 | 金額に関係なく必要 | タックスアンサーNo.1900 |
| 2か所以上から給与をもらっている | 年末調整されなかった給与+その他所得が20万円超 | タックスアンサーNo.1900 |
会社員は「20万円超」。ただし利益ではなく所得で見る
1か所から給与をもらっていて年末調整が済んでいる人は、給与・退職以外の所得の合計が20万円を超えたときに確定申告が必要になります。ここで見るのは利益ではなく「所得」です。XMの所得は次の式で出します。
所得金額 = 年間の確定利益(決済済みの損益の合計) − 必要経費
たとえば年間の決済損益が25万円で、VPS代やセミナー代などの経費が6万円あれば所得は19万円。20万円以下なので所得税の確定申告は不要です。逆に、XMの所得が15万円でも他の副業(ブログ収入や暗号資産の利益など)と合わせて20万円を超えれば申告が必要になります。
 橘さくら
「20万円」はXM単体じゃなくて、給与以外の所得を全部足した金額で見るよ
給与がない人は「58万円」ではなく95万円
専業トレーダー・主婦・学生など給与がない人の判定ラインは、長らく48万円(基礎控除48万円)と説明されてきました。令和7年度の税制改正でこれが変わり、令和7年分・令和8年分は95万円になっています。
| 納税者本人の合計所得金額 | 令和6年分以前 | 令和7年分・令和8年分 | 令和9年分以後 |
|---|---|---|---|
| 132万円以下 | 48万円 | 95万円 | 95万円 |
| 132万円超 336万円以下 | 48万円 | 88万円 | 58万円 |
| 336万円超 489万円以下 | 48万円 | 68万円 | 58万円 |
| 489万円超 655万円以下 | 48万円 | 63万円 | 58万円 |
| 655万円超 2,350万円以下 | 48万円 | 58万円 | 58万円 |
出典:国税庁タックスアンサー No.1199 基礎控除(令和7年4月1日現在法令等)
XM以外に所得がなければ、合計所得金額はXMの所得そのもの。132万円以下なら基礎控除は95万円なので、XMの所得が95万円以下なら納める所得税は0円で、確定申告の義務もありません。
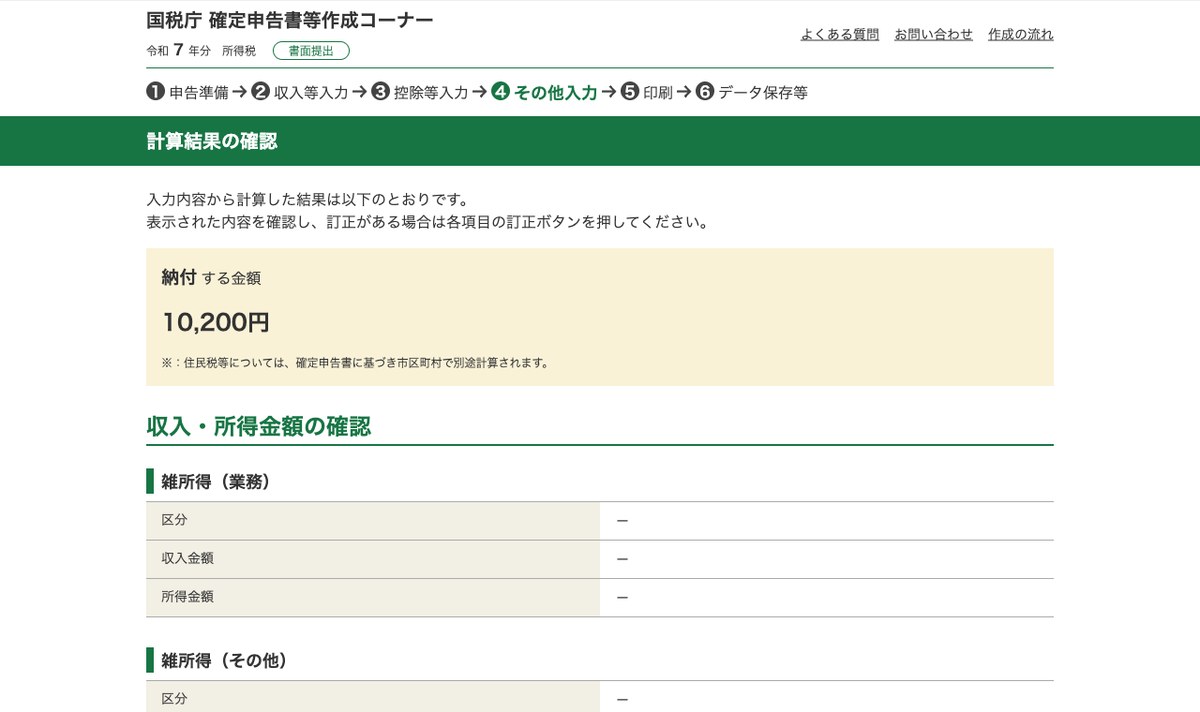
この95万円というラインは机上の話ではありません。国税庁の確定申告書等作成コーナーで、XMの収入120万円・経費5万円(所得115万円)を入力すると、納付する金額は10,200円と表示されます。所得115万円から基礎控除95万円を引いた20万円に5%+復興特別所得税がかかった額です。
令和7年分から、扶養控除・配偶者控除の対象になる合計所得金額の要件が48万円以下から58万円以下に引き上げられました。95万円と58万円は別の話です。親や配偶者の扶養に入っている人は、主婦・学生・個人事業主が特に注意することを必ず読んでください。
20万円以下でも住民税の申告は必要
ここが一番見落とされます。20万円ルールは所得税だけの制度で、住民税には存在しません。横浜市は公式サイトで次のように説明しています。
住民税の場合は、所得税と異なり、所得の多少にかかわらず、給与所得と合算して税額を計算することになっている
つまりXMの利益が10万円でも、所得税の確定申告をしないなら市区町村に住民税の申告書を出す必要があります。逆に確定申告をすれば、そのデータが市区町村へ回るので住民税の申告は不要です。
20万円ルールが使えるのは「確定申告をしない場合」だけです。医療費控除やふるさと納税のワンストップ特例を使わずに確定申告をするなら、20万円以下のXMの利益も必ず申告書に入れなければなりません。還付を受けるつもりで申告して、XM分を書き忘れると申告漏れになります。
XMの税率は5〜45%+住民税10%|国内FXと得なのはどっち
XMの利益は総合課税の雑所得です。給与などの他の所得と合算し、合計に対して超過累進税率がかかります。稼ぐほど税率が上がる仕組みです。
XMが総合課税になる法律上の理由
「海外FXは総合課税」とだけ書いてある記事が多いのですが、根拠は国税庁がはっきり示しています。タックスアンサーNo.1521の(注3)です。
平成28年10月1日以後に行う店頭デリバティブ取引のうち、金融商品取引業者(第一種金融商品取引業を行う者に限ります。)または登録金融機関以外との取引は、申告分離課税ではなく、(注1)の取扱いとなります。
国税庁タックスアンサー No.1521 外国為替証拠金取引(FX)の課税関係
(注1)は「雑所得として総合課税の対象。課税総所得金額に応じた税率(超過累進税率)で課税」という中身です。XMの契約相手であるTradexfin LimitedとFintrade Limitedは、日本の第一種金融商品取引業者として登録していません。だから申告分離課税の対象から外れ、自動的に総合課税の雑所得になる。これが「海外FXは総合課税」の正体です。
 坂本彩花
DMM FXやGMOみたいな国内業者は登録されてるから20.315%の分離課税なんだね
所得税の速算表(控除額つき)
税率だけの表では税額を計算できません。控除額とセットで使います。
| 課税される所得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000円 〜 1,949,000円 | 5% | 0円 |
| 1,950,000円 〜 3,299,000円 | 10% | 97,500円 |
| 3,300,000円 〜 6,949,000円 | 20% | 427,500円 |
| 6,950,000円 〜 8,999,000円 | 23% | 636,000円 |
| 9,000,000円 〜 17,999,000円 | 33% | 1,536,000円 |
| 18,000,000円 〜 39,999,000円 | 40% | 2,796,000円 |
| 40,000,000円 以上 | 45% | 4,796,000円 |
出典:国税庁タックスアンサー No.2260 所得税の税率
実際に納めるのはこの所得税だけではありません。
- 所得税:上の速算表
- 復興特別所得税:所得税額の2.1%(令和19年分まで)
- 住民税:課税所得の10%(所得割)
最高税率のゾーンだと45%×1.021+10%=約56%。利益の半分以上が税金になります。
国内FXとの分岐点は「700万円」ではなく課税所得330万円
多くのサイトが「年間所得700万円が海外FXと国内FXの分かれ目」と書いていますが、これは住民税10%を計算に入れ忘れた誤りです。国内FXの20.315%は所得税15%+復興特別0.315%+住民税5%を合わせた数字なので、海外FX側も住民税10%を足して比べなければ意味がありません。
| 課税所得 | 海外FX(所得税+復興+住民税) | 国内FX | 有利なのは |
|---|---|---|---|
| 195万円以下 | 15.105% | 20.315% | 海外FX |
| 195万円超 330万円以下 | 20.21% | 20.315% | 海外FX(ほぼ互角) |
| 330万円超 695万円以下 | 30.42% | 20.315% | 国内FX |
| 695万円超 900万円以下 | 33.48% | 20.315% | 国内FX |
| 900万円超 1,800万円以下 | 43.69% | 20.315% | 国内FX |
| 1,800万円超 4,000万円以下 | 50.84% | 20.315% | 国内FX |
| 4,000万円超 | 55.945% | 20.315% | 国内FX |
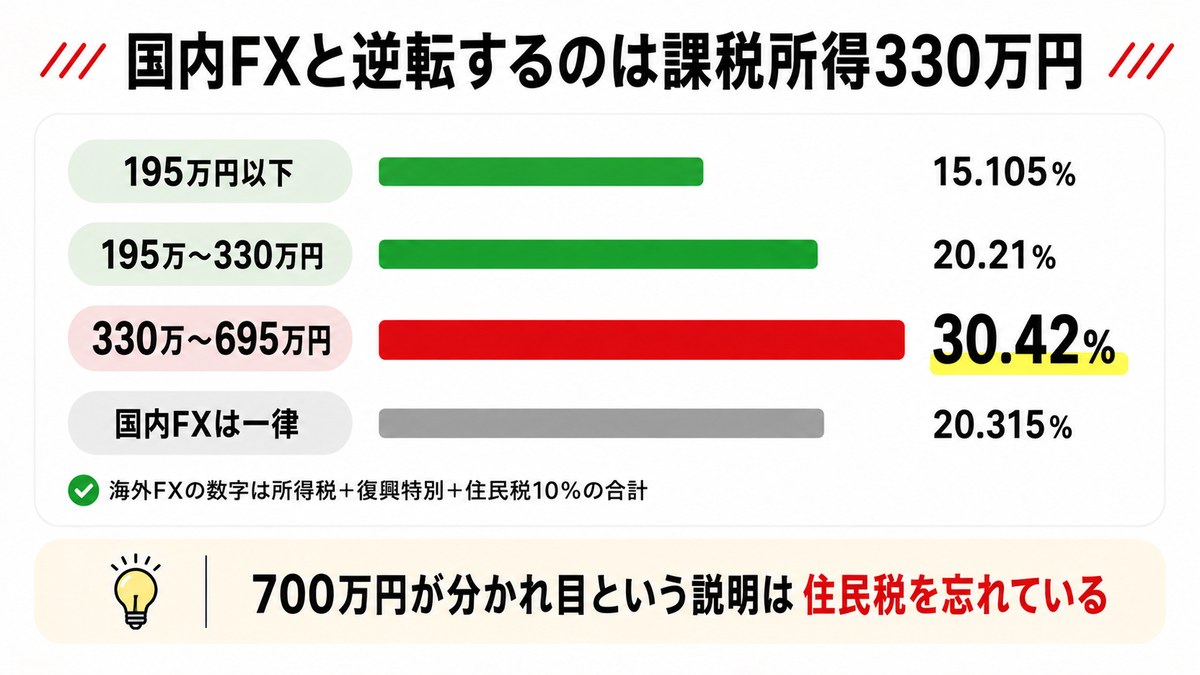
分かれ目は課税所得330万円です。ここでいう課税所得は年収でも利益でもなく、すべての所得から社会保険料控除・基礎控除などを引いたあとの金額。給与年収に直すと、扶養なしの会社員でおおよそ年収650万円前後が目安になります。
税率だけを見れば課税所得330万円を超えると国内FXが有利です。ただし国内FXはレバレッジ25倍が上限で、追証(借金)が発生します。XMは最大1,000倍でゼロカットにより追証が発生しません。税率差の10%と、この2つのどちらを取るかは別の判断です。
計算例:給与年収500万円の会社員がXMで300万円稼いだ場合
具体的な数字で見ます。給与年収500万円、社会保険料73万円、扶養なし、経費0円という前提です。
| 項目 | XMの利益がない年 | XMで300万円稼いだ年 |
|---|---|---|
| 給与所得 | 356万円 | 356万円 |
| 雑所得(XM) | 0円 | 300万円 |
| 合計所得金額 | 356万円 | 656万円 |
| 基礎控除 | 68万円 | 58万円 |
| 課税所得 | 215万円 | 525万円 |
| 所得税(復興特別込み) | 約12.0万円 | 約63.6万円 |
| 住民税(所得割10%) | 約24万円 | 約54万円 |
XMの300万円によって増える税金は、所得税が約51.6万円、住民税が約30万円。合わせて約82万円です。手元に残るのは約218万円になります。
上の表で基礎控除が68万円から58万円に減っている点に注目してください。令和7年分・令和8年分の基礎控除は合計所得金額に応じて段階的に下がるため、XMの利益が加わったせいで控除枠が10万円削られることがあります。この例では、それだけで所得税が2万円ほど増えています。
XMに「年間取引報告書」はない|損益を出す3つのルート
国内FX業者は毎年1月に「年間取引報告書」をPDFで配ってくれます。XMにはそれがありません。自分でレポートを作るところから始まります。公式ヘルプセンターの案内は次のとおりです。
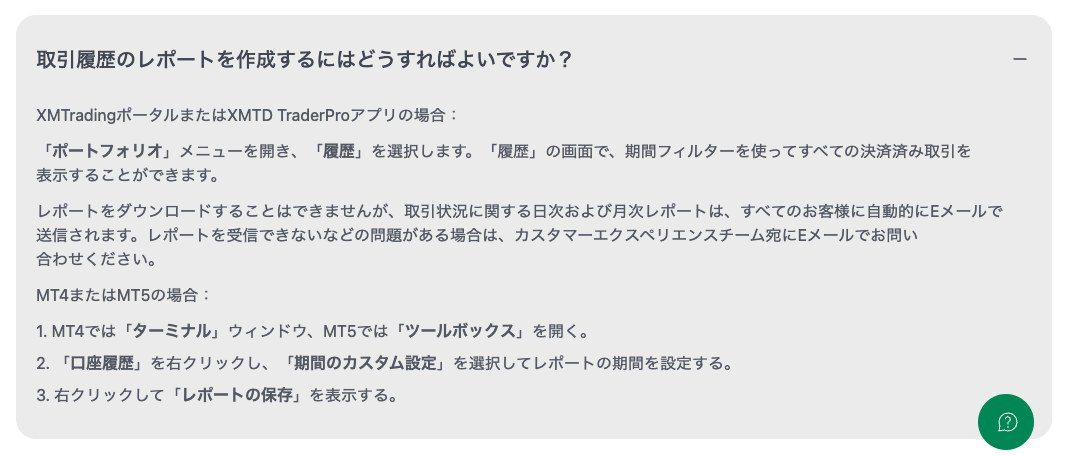
出典:XMTrading ヘルプセンター「取引履歴のレポートを作成するにはどうすればよいですか?」(2026年9月3日確認)
ここから読み取れるルートは3つあります。
| ルート | できること | 向いている人 |
|---|---|---|
| MT4/MT5のレポート保存 | 期間を指定してHTMLで保存できる。これが実質の年間取引報告書 | PCを使える人(推奨) |
| ポータル/アプリの「履歴」 | 画面で見るだけ。ダウンロードは不可 | 金額を確認したいだけの人 |
| 自動送信される月次レポート | 全顧客に毎月Eメールで届く | MT4/MT5を消してしまった人 |
【推奨】MT4/MT5からレポートを保存する
確定申告に使うなら、この方法一択です。金額だけでなく1件ずつの取引明細が残るので、万一の問い合わせにも耐えられます。
MT4では「表示」→「ターミナル」、MT5では「表示」→「ツールボックス」を開きます。ショートカットはどちらも Ctrl+T(MacはCommand+T)です。
下部に開いたパネルの「口座履歴」タブを右クリックし、「期間のカスタム設定」を選びます。申告する年の1月1日から12月31日を指定してOKを押してください。
サーバー時間はGMT+2(夏時間はGMT+3)です。日本時間の1月1日午前7時前後に決済したポジションは、サーバー上では前年の12月31日として記録されることがあります。年末年始をまたぐ取引がある人は、レポートの日付とMT側の約定時刻を突き合わせてください。
同じく口座履歴タブ内で右クリックし、「レポートの保存」を選びます。HTMLまたはXLSX形式でファイルが保存されます。
保存したレポートを開き、決済済み取引の損益合計を確認します。英語表記の場合はClosed Trade P/L、または Total Net Profit の欄です。この金額が確定申告に書く「収入金額」の基礎になります。
スワップポイントと取引手数料(Zero口座のコミッション)は、この損益にすでに含まれています。別途足し引きする必要はありません。
保存機能があるのはPC版のMT4/MT5だけです。スマホのMetaTraderアプリにも口座履歴の画面はありますが、ファイルとして書き出せません。PCが手元にない場合は、次に説明する月次レポートのメールを使ってください。
XMは毎月レポートをメールで自動送信している
あまり知られていませんが、XMは取引状況の日次レポートと月次レポートを全顧客に自動でEメール送信しています。前掲のヘルプセンターに明記されている公式仕様です。
MT4/MT5をアンインストールしてしまった、口座が凍結されて履歴を見られない、といったときは、まずメールボックスを「XMTrading」で検索してください。12か月分の月次レポートが揃えば、年間の損益は復元できます。届いていない場合は、カスタマーエクスペリエンスチームにEメールで問い合わせます。
複数の口座を持っている人は全部を合算する
XMはリアル口座を最大10個まで持てます。確定申告で申告するのはその人の1年間の所得の合計なので、口座ごとに分けるのではなく、全口座のレポートを出して合計します。
スタンダード口座で+80万円、KIWAMI極口座で−30万円だったなら、その年の所得は+50万円。同じ雑所得どうしなので、口座間の損失は当然に相殺できます。
\ 口座開設で13,000円無料でもらえる /
ドル建て口座の円換算|どのレートを使えばいいか
XMの口座通貨はJPY・USD・EURから選びます。JPY口座ならこのセクションは飛ばして構いません。レポートの数字がそのまま円建てだからです。
問題はUSD建て口座の人。MT5のレポートは全部ドル表示なので、円に直さないと申告書に書けません。ここで「どのレートを使うのか」を間違えると、税額が数万円単位でずれます。
原則は「取引日のTTM(電信売買相場の仲値)」
根拠は所得税基本通達57の3−2です。
法第57条の3第1項(外貨建取引の換算)の規定に基づく円換算は、その取引を計上すべき日における対顧客直物電信売相場と対顧客直物電信買相場の仲値による。
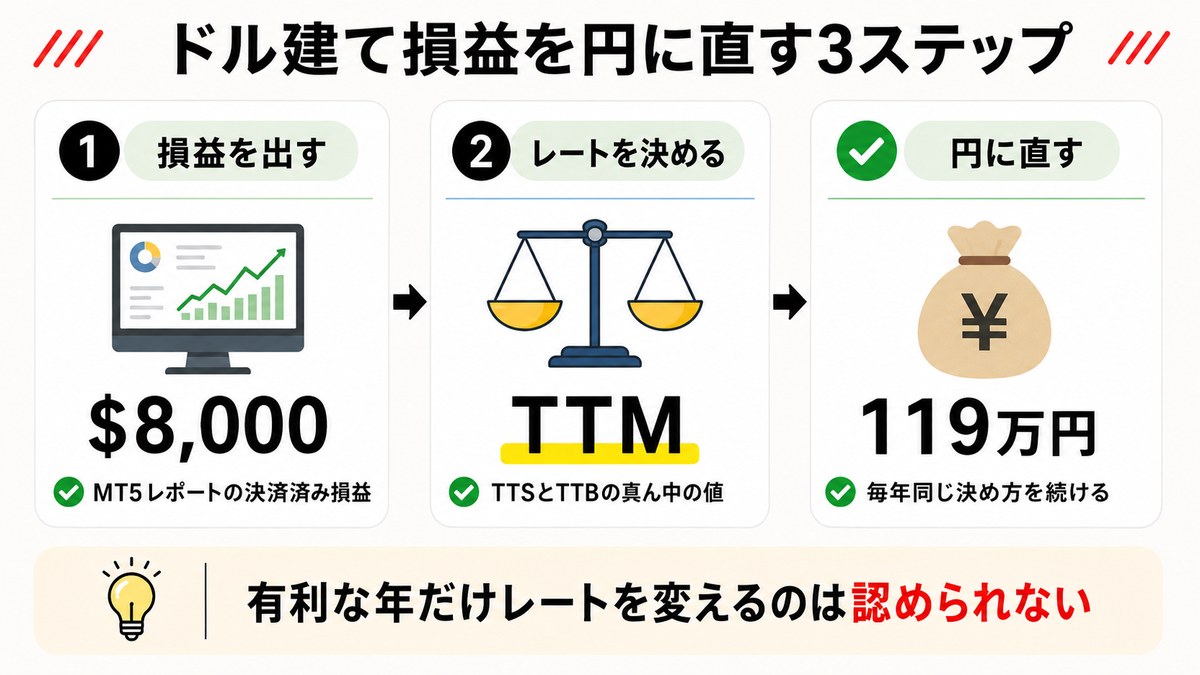
TTMは、銀行のTTS(売相場)とTTB(買相場)の真ん中の値です。たとえばTTS 159.71円・TTB 157.71円なら、TTMは158.71円になります。
毎回の取引で拾うのは非現実的。月次レートが認められている
とはいえ、年間300回取引した人が決済ごとにTTMを調べるのは現実的ではありません。同じ通達の(注)2が、継続適用を条件に月次・週次のレートを使うことを認めています。
所得税基本通達57の3−2(注)2の原文
不動産所得等の金額の計算においては、継続適用を条件として、当該外貨建取引の内容に応じてそれぞれ合理的と認められる次のような外国為替の売買相場も使用することができる。
- 取引日の属する月若しくは週の前月若しくは前週の末日又は当月若しくは当週の初日の電信買相場若しくは電信売相場又はこれらの日における電信売買相場の仲値
- 取引日の属する月の前月又は前週の平均相場のように1月以内の一定期間における電信売買相場の仲値、電信買相場又は電信売相場の平均値
実務上の落としどころは次のとおりです。
| やり方 | 通達上の扱い | コメント |
|---|---|---|
| 決済日ごとのTTMで換算 | 原則どおり | 取引が少ない人はこれが一番安全 |
| 月ごとに「前月末のTTM」で換算 | (注)2で明記 | 継続適用が条件。現実的な落としどころ |
| 月ごとに「その月の月中平均TTM」で換算 | (注)2で明記 | 同上 |
| 年間平均レートを一律に使う | 通達に規定なし | (注)2は「1月以内の一定期間」。使うなら税務署に確認を |
一度決めたやり方を毎年変えないということです。利益が出た年は低いレート、損した年は高いレートというように有利なほうを年ごとに選ぶことはできません。どの方法を選んだかをメモに残しておいてください。
レートはどこで調べるか
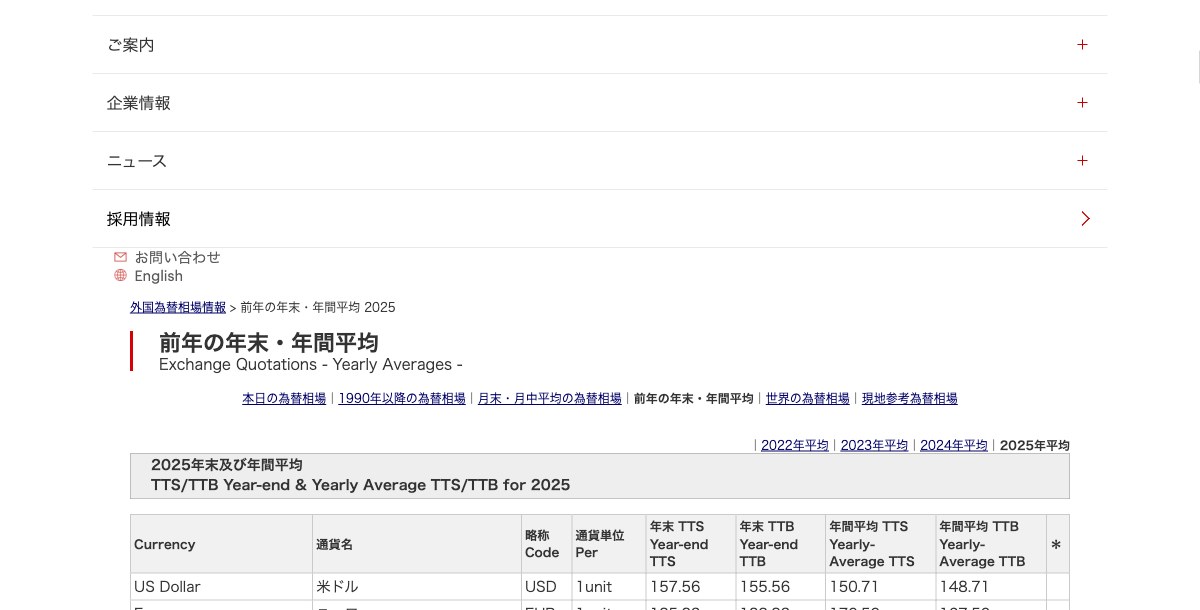
三菱UFJリサーチ&コンサルティングが、三菱UFJ銀行公表の対顧客相場を無料で公開しています。過去分も1990年までさかのぼれるので、ここを使うのが確実です。
- 1990年以降の為替相場(日次のTTS/TTB)
- 月末・月中平均の為替相場(月末TTS/TTB・月中平均TTS/TTB)
- 前年の年末・年間平均
計算例:2025年に$8,000の利益が出た場合
実際に公表されている数字で試算します(米ドル・2025年=令和7年分)。
| 使うレート | TTS | TTB | TTM | $8,000の円換算額 |
|---|---|---|---|---|
| 2025年 年末 | 157.56円 | 155.56円 | 156.56円 | 1,252,480円 |
| 2025年 年間平均 | 150.71円 | 148.71円 | 149.71円 | 1,197,680円 |
同じ$8,000でも、どのレートを使うかで54,800円の差が出ます。税率30%のゾーンなら税額で約1.6万円の違いです。だからこそ、レートの取り方を毎年ぶれさせないことが大事になります。
橘さくら入金したときのレートで計算する人がいるけど、それは違うよ。損益が確定した日のレートで換算するのが原則
確定申告書の作り方|国税庁の作成コーナーを全画面で解説
国税庁の確定申告書等作成コーナーを使えば、税額は自動で計算されます。無料で、会員登録も不要です。ここでは実際の画面を追いながら、XM特有の入力欄だけを解説します。
- XMのMT4/MT5レポート(全口座分)
- マイナンバーカード(またはマイナンバーが分かる書類)
- 源泉徴収票(給与がある人)
- 経費の領収書
- 各種控除証明書(社会保険料・生命保険料など)
提出方法は3つ。今はスマホ+マイナンバーカードが主流
作成開始を押すと、まず「マイナンバーカードをお持ちですか」と聞かれます。「いいえ」を選ぶと、e-Tax(ID・パスワード方式)と書面の2択になります。
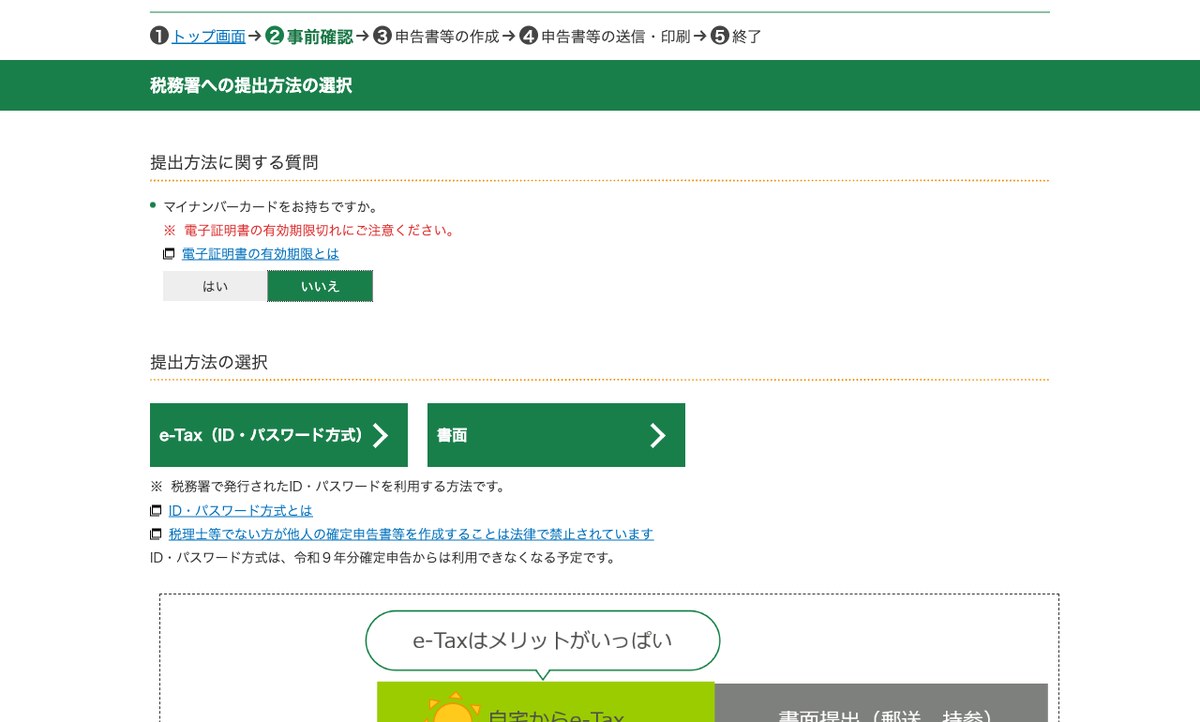
| 提出方法 | 必要なもの | コメント |
|---|---|---|
| マイナンバーカード方式 | カード+読み取り対応スマホ | マイナポータル連携で控除証明書を自動取得できる |
| e-Tax(ID・パスワード方式) | 税務署で発行したID・パスワード | 令和9年分の確定申告から利用できなくなる予定 |
| 書面(印刷して提出) | プリンタまたはコンビニ印刷 | 令和7年1月から控えへの収受日付印は押されない |
「書面」を選ぶと、年齢・職業・書面を選んだ理由を答えるアンケート画面が出ます。回答しないと「次へ」が押せません。国税庁がe-Tax移行を進めるための調査で、1分程度で終わります。
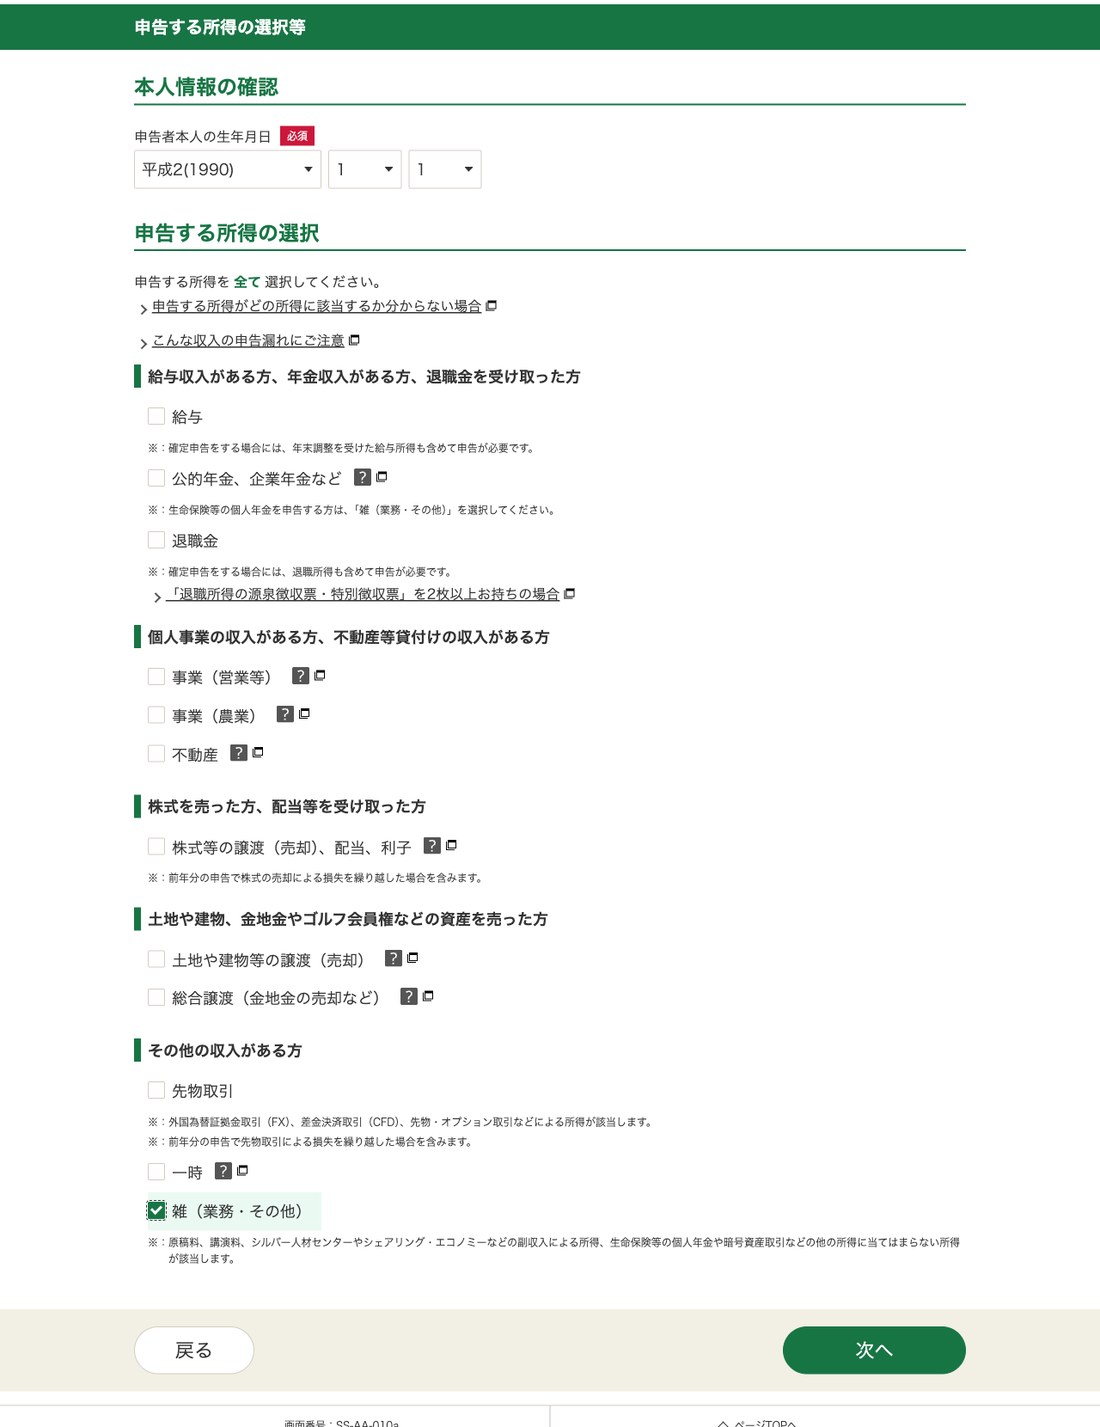
XMの利益は「雑(業務・その他)」。先物取引にチェックしてはいけない
ここが最大の分岐点です。「申告する所得の選択」の画面には「先物取引」という項目があり、注記にこう書かれています。
外国為替証拠金取引(FX)、差金決済取引(CFD)、先物・オプション取引などによる所得が該当します。
FXと書いてあるので、つい選びたくなります。しかしここにチェックを入れていいのは国内FXだけです。先物取引は申告分離課税の入力欄で、XMのような海外業者の損益を入れると税額が正しく計算されません。
XMで選ぶのは、一番下の「雑(業務・その他)」です。
雑所得の入力欄に何を書くか
「雑(業務・その他)」→「雑所得を入力する」と進むと、入力フォームが開きます。文字数制限が細かく決まっているので、埋め方を決め打ちで示します。
| 入力欄 | 入れる値 | 備考 |
|---|---|---|
| 種目 | その他 | FXや証拠金取引の選択肢はない |
| 種目(その他) | 証拠金取引 | 5文字以内。ちょうど収まる |
| 業務に該当しますか? | 該当しない | 副業として売買しているだけなら「該当しない」 |
| 収入金額 | レポートの決済済み損益の合計(円) | 複数口座は合算 |
| 必要経費 | VPS代・書籍代などの合計 | なければ空欄 |
| 源泉徴収税額 | 空欄 | XMは源泉徴収しない |
| 支払者の所在地又は所得の生ずる場所 | Eden Island, Seychelles | 28文字以内 |
| 支払者の氏名又は名称 | Tradexfin Limited | 28文字以内 |
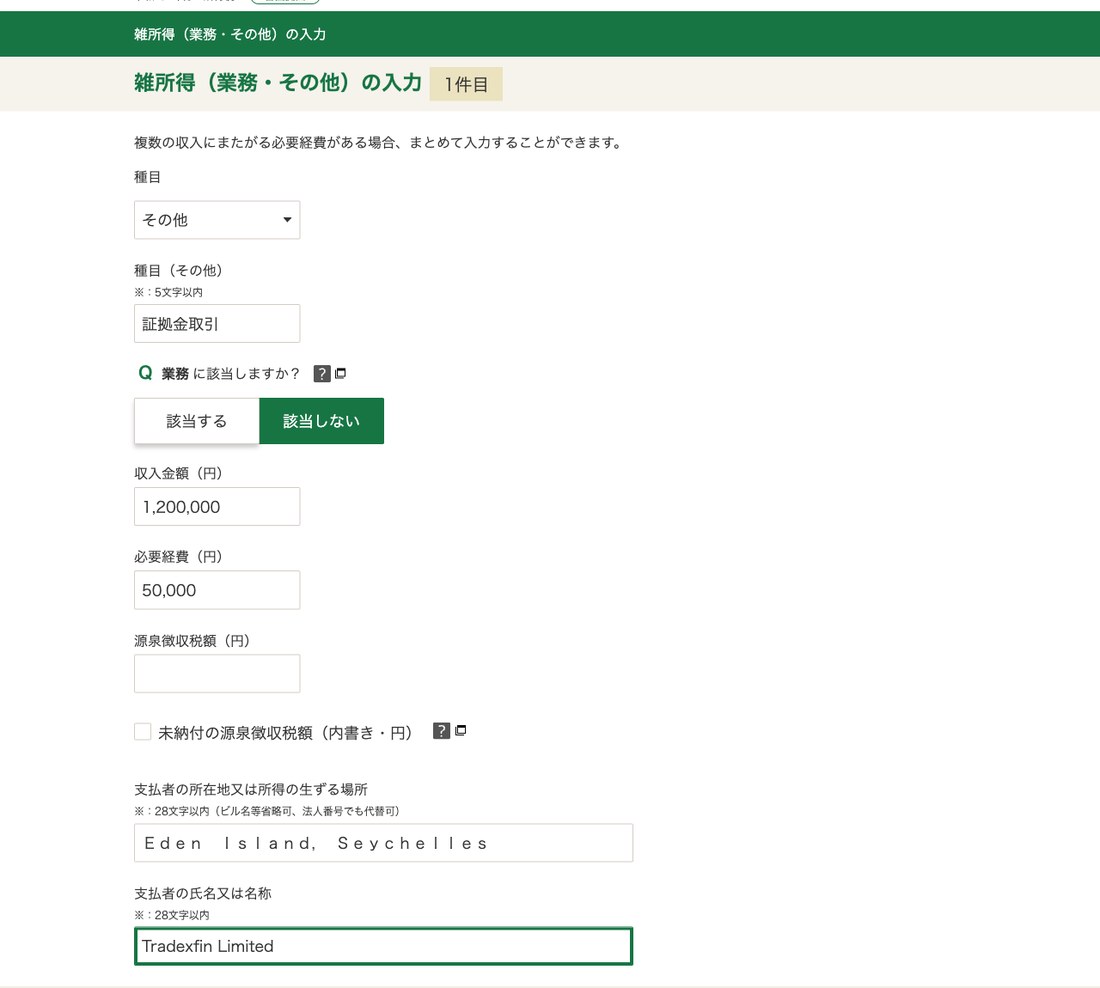
作成コーナーは「業務に該当しますか?」の答えで、雑所得(業務)と雑所得(その他)に振り分けます。個人が余剰資金で売買している通常のケースは「該当しない」=雑所得(その他)です。「該当する」を選ぶと業務に係る雑所得になり、前々年の収入金額が300万円を超える場合の書類保存義務や、1,000万円を超える場合の収支内訳書の添付義務がかかってきます。
自分の口座がTradexfinかFintradeかを確かめる
XMには法人が2つあり、どちらと契約しているかで書く社名と所在地が変わります。確かめ方はMT4/MT5のサーバー名です。
| サーバー名 | 契約している法人 | 支払者の氏名又は名称 | 所在地(28文字以内に短縮) |
|---|---|---|---|
| XMTrading-Real◯◯(MUなし) | Tradexfin Limited | Tradexfin Limited | Eden Island, Seychelles |
| XMTradingMU-Real◯◯ | Fintrade Limited | Fintrade Limited | Trianon, Mauritius |
登記上の正式な所在地は、Tradexfin Limitedが「F20, 1st Floor, Eden Plaza, Eden Island, Seychelles」、Fintrade Limitedが「c/o AllServ Management Ltd, Office 15, Floor 1, CentrePoint, Trianon, Mauritius」です(各社の利用規約PDFに記載)。ただし入力欄は28文字以内なので、国税庁の注記どおり「ビル名等省略可」で国名と都市名まで詰めます。
会社に知られたくない人は「自分で納付」を選ぶ
副業がバレる典型的な経路は、住民税です。XMの利益を申告すると住民税が増え、その通知が勤務先に届いて「給与のわりに住民税が高い」と気づかれます。
これを避けるのが、作成コーナーの終盤に出てくる「住民税の徴収方法」という項目です。ここで「自分で納付」を選ぶと、XMの利益にかかる住民税だけが自宅に届く納付書で支払う形になります。
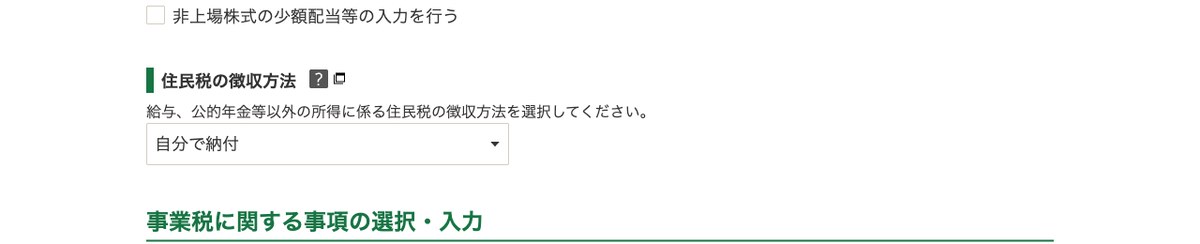
自治体の事務処理の都合で特別徴収に合算されてしまう例が報告されています。確実を期すなら、申告後に市区町村の住民税担当課へ電話で確認してください。なお、この選択肢が使えるのは給与・公的年金等以外の所得にかかる住民税だけです。
納付方法は5つ。期限は申告期限と同じ日
作成コーナーでは納付方法も選びます。表示される選択肢は次の5つです。
| 納付方法 | 特徴 |
|---|---|
| 振替納税 | 口座振替。期限内申告の場合のみ利用可。引き落としは4月下旬 |
| 電子納税 | ダイレクト納付(e-Taxによる口座振替)またはインターネットバンキング |
| クレジットカード納付 | 決済手数料は自己負担 |
| コンビニ納付 | QRコードを印刷して支払う。30万円以下 |
| 金融機関等での窓口納付 | 納付書で支払う |
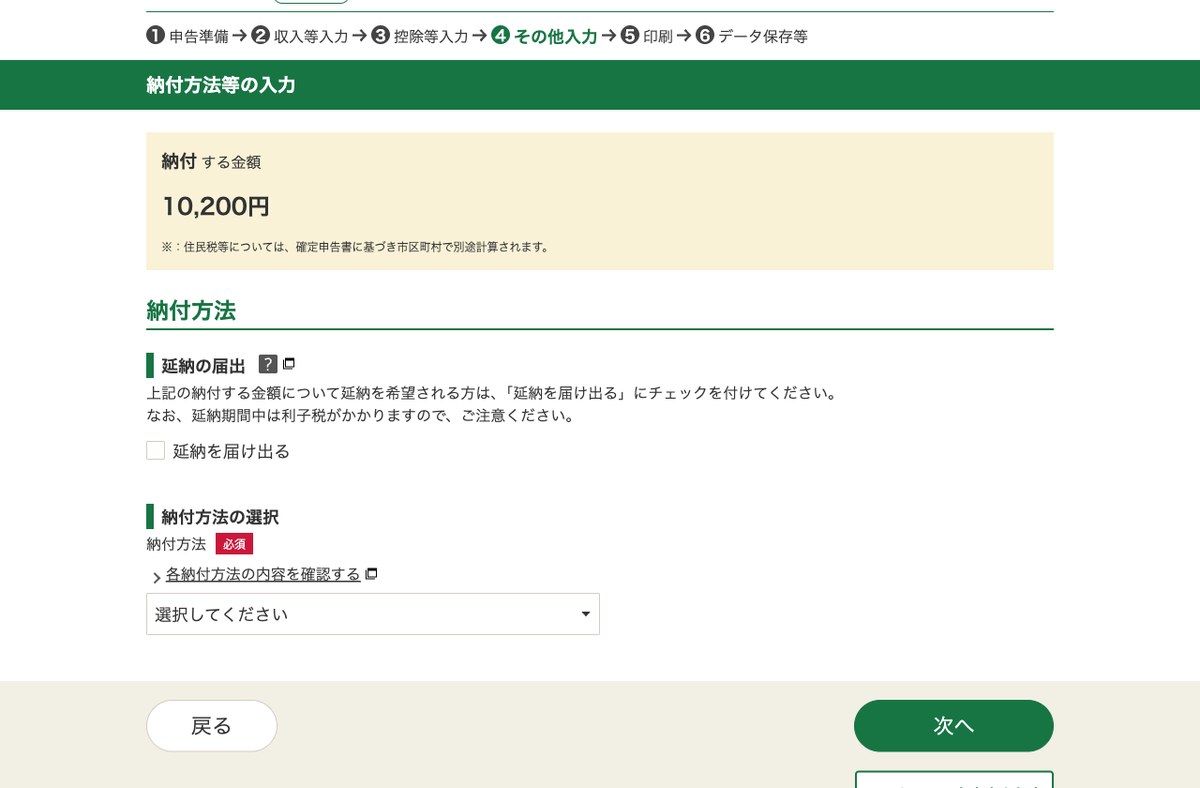
令和8年分の申告・納付期限は2027年3月15日(月)です。申告書を出しただけでは終わりません。同じ日までに納付する必要があります。
XMの無申告は本当にバレないのか|規約76条と国税庁の実績
結論から書きます。バレます。しかも根拠はXM自身の利用規約にあります。「海外の業者だから日本の税務署には分からない」という説明は、2026年時点では成り立ちません。
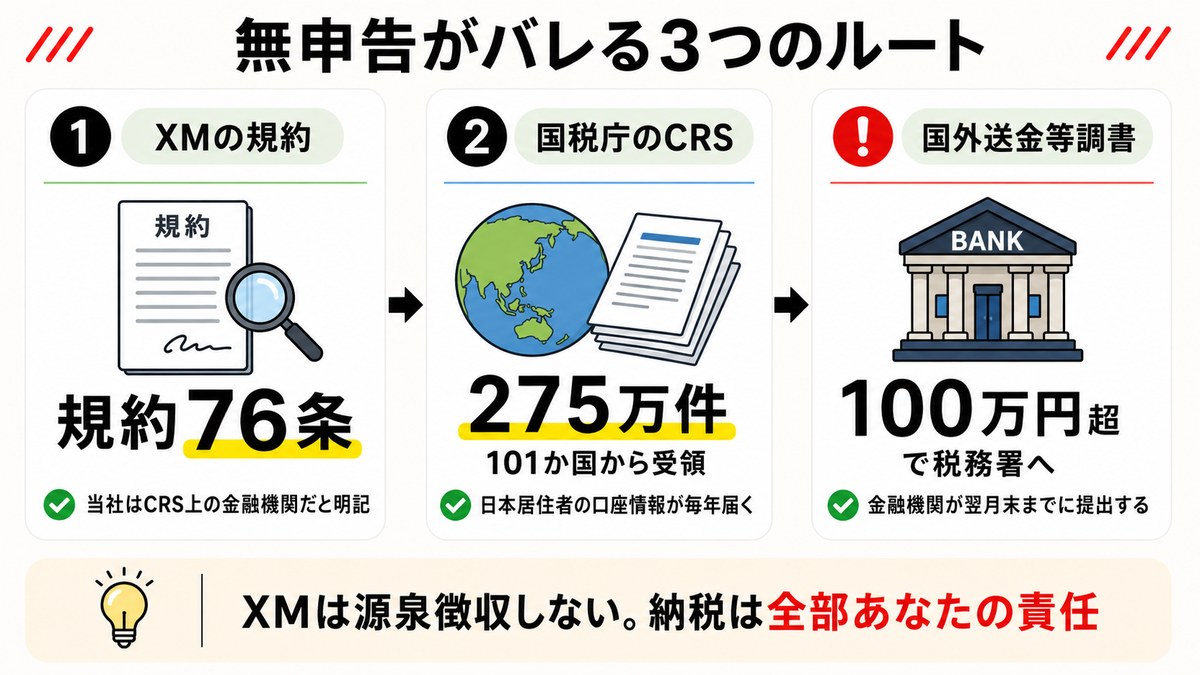
①XMは規約で「当社はCRS上の金融機関である」と認めている
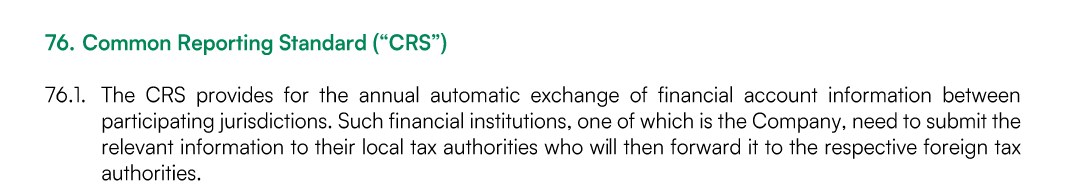
XMの利用規約(Client Agreement)には、76条 Common Reporting Standard(CRS)という条文があります。CRSは、非居住者の金融口座情報を各国の税務当局が自動で交換するOECDの国際基準です。
76.1条を日本語にすると、こうなります。
CRSは、参加国間で金融口座情報を毎年自動的に交換する仕組みである。当社を含むそうした金融機関は、関連情報を自国の税務当局へ提出する必要があり、当局はそれを相手国の税務当局へ転送する。
原文(Tradexfin Limited 利用規約 76条・78条)
76.1. The CRS provides for the annual automatic exchange of financial account information between participating jurisdictions. Such financial institutions, one of which is the Company, need to submit the relevant information to their local tax authorities who will then forward it to the respective foreign tax authorities.
76.3. By accepting these Terms and Conditions, you authorize us to provide, directly or indirectly, to any relevant tax authorities … information obtained from the Client … and to disclose to such tax authorities any additional information that the Company may have in its possession that is relevant to your Account.
78.2. You further know, understand and agree that, in general, we do not collect tax on behalf of any authority in any form or manner whatsoever. You are solely responsible for managing tax implications related to the income you derive from your trading activity on or through our Online Trading Facility.
出典:XMTrading 法的文書 → Tradexfin Limited 利用規約 PDF(2026年9月3日確認)。Fintrade Limitedの規約では同じ内容が50条にあります。
76.3条では、顧客が規約に同意した時点で「税務当局へ情報を提供することを許可した」ことになると定めています。口座開設のときに全員が同意している条文です。
②国税庁は年間275万件のCRS情報を受け取っている
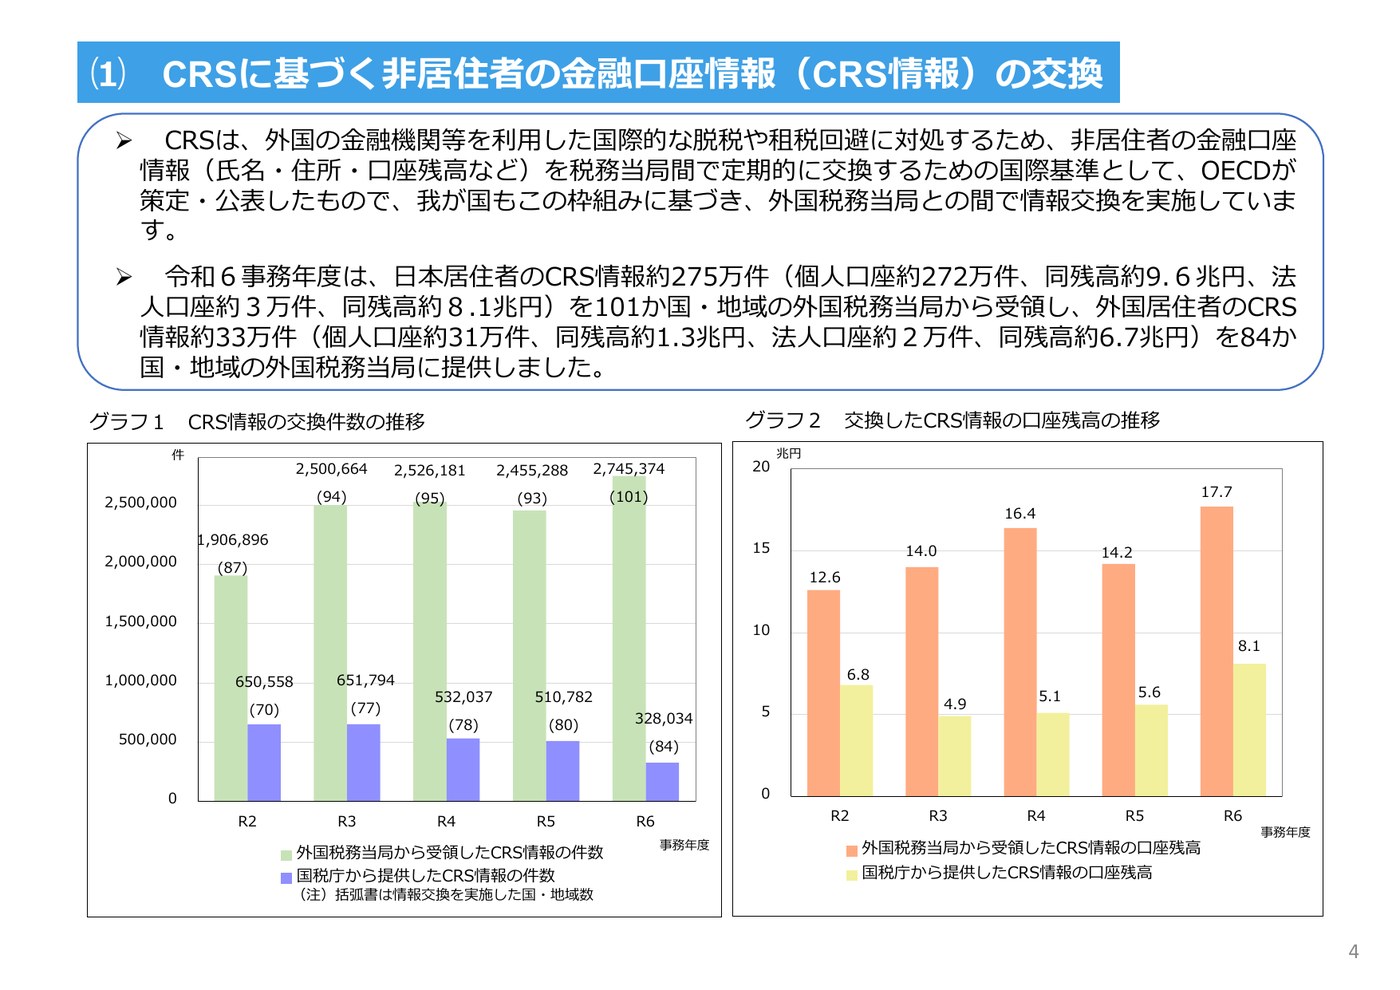
では実際に情報は流れているのか。国税庁が令和8年1月に公表した資料に数字が載っています。
- 日本居住者のCRS情報 2,745,374件を、101か国・地域の外国税務当局から受領
- 個人口座は約272万件、その残高は約9.6兆円
- 前事務年度比 111.81%で増加中
出典:国税庁「令和6事務年度 租税条約等に基づく情報交換事績の概要」(令和8年1月・PDF)
同資料の別紙2「CRSに基づく自動的情報交換の実施時期に関するコミット状況」(令和8年1月1日現在)には、XMの法人が所在するセーシェルとモーリシャスの両方が掲載されています。
③100万円を超える送金は金融機関が税務署へ調書を出す
CRSとは別に、国内側にも仕組みがあります。「内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律」第4条第1項により、100万円を超える国外への送金・国外からの受金は、金融機関が「国外送金等調書」を税務署へ提出します。提出期限は為替取引を行った日の翌月末です。
つまりXMから100万円を出金して国内の銀行で受け取った時点で、あなたの氏名・住所・金額が税務署に届いています。100万円以下でも銀行の入出金履歴そのものは残るので、調査対象になれば同じことです。
④XMは源泉徴収しない。誰も代わりに納めてくれない
規約78.2条は、XMがいかなる当局のためにも税を徴収しないこと、納税の管理は完全に顧客の責任であることを明記しています。国内証券会社の特定口座(源泉徴収あり)のような仕組みは存在しません。
さらに78.1条では「当社は税務に関する助言を一切行わない」と宣言しています。実際、XMの公式ヘルプセンターは300件以上のFAQを公開していますが、「確定申告」で検索しても該当は0件でした(2026年9月3日確認)。税金の面倒は最初から利用者に投げられている、と理解しておくのが正確です。
⑤税務署は5年、悪質なら7年さかのぼれる
国税通則法70条により、税務署が課税処分を行える期間(除斥期間)は原則5年です。偽りその他不正の行為によって税を免れた場合は7年に延びます。
「去年は申告しなかったけど何も来ないから大丈夫」という判断は早すぎます。実際の税務調査は、申告してから2〜3年後にまとめて来ることが珍しくありません。
申告しなかった場合のペナルティ|2026年の実額で試算
無申告のペナルティは3種類あります。ネット上には平成30年当時の税率のまま止まっている解説が多いので、令和8年(2026年)時点の数字に置き換えて整理します。
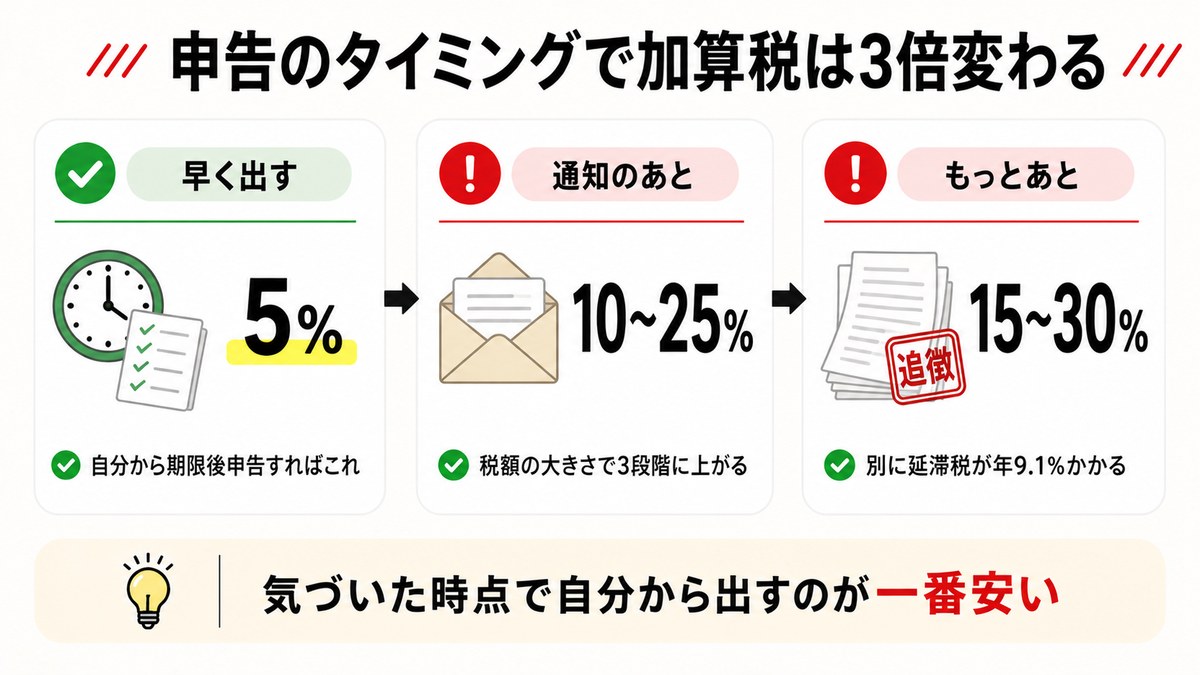
①無申告加算税|令和5年分から3段階になった
期限までに申告しなかったこと自体への罰金です。令和6年1月1日以後に法定申告期限が到来するもの(令和5年分以降)から、税率が3段階に変わりました。
| いつ申告したか | 50万円までの部分 | 50万円超300万円までの部分 | 300万円超の部分 |
|---|---|---|---|
| 調査の事前通知より前に自分から | 5% | 5% | 5% |
| 事前通知の後・調査で決定される前 | 10% | 15% | 25% |
| 税務調査を受けた後 | 15% | 20% | 30% |
パーセンテージは「納付すべき税額」に対してかかります。注目すべきは一番上の行です。税務署が動く前に自分から申告すれば5%で済みます。調査後の15〜30%と比べると差は決定的です。
次の3つをすべて満たせば、無申告加算税は課されません。
- 法定申告期限から1か月以内に自主的に期限後申告をしていること
- その期限後申告で納める税額の全額を、法定納期限までに納付していること
- 過去5年間に無申告加算税・重加算税を課されておらず、この不適用も受けていないこと
出典:国税庁タックスアンサー No.2024 確定申告を忘れたとき
②延滞税|令和8年は年2.8%と年9.1%
納付が遅れた日数に対する利息です。「年7.3%と年14.6%」という数字が有名ですが、これは本則で、実際にはもっと低い特例の割合が毎年告示されます。
| 期間 | 納期限の翌日から2か月以内 | 2か月を超えた日以後 |
|---|---|---|
| 令和8年1月1日〜12月31日 | 年2.8% | 年9.1% |
| 令和4年1月1日〜令和7年12月31日 | 年2.4% | 年8.7% |
| 本則 | 年7.3% | 年14.6% |
出典:国税庁タックスアンサー No.9205 延滞税について。割合は毎年見直されます
延滞税がかかるのは本税だけで、加算税にはかかりません。2か月を境に率が3倍以上に跳ね上がるので、「払えないから申告もしない」より「先に申告して分割で納める」ほうが被害は小さくなります。
③重加算税|隠したと判断されると35〜50%
二重帳簿を作る、取引を隠す、虚偽の資料を出すといった仮装・隠蔽があったと判断された場合の重い罰金です。
| ケース | 税率 |
|---|---|
| 申告はしたが仮装・隠蔽があった(過少申告に代えて) | 35% |
| 無申告+仮装・隠蔽 | 40% |
| 過去5年内に無申告加算税・重加算税を課されている場合 | 上記+10% |
うっかり忘れただけなら重加算税にはなりません。問題になるのは、税務署から聞かれたときに取引の存在を否定したり、別名義の口座を使ったりした場合です。
実額シミュレーション:利益300万円を1年放置したら
先ほどと同じ前提(給与年収500万円・XMで300万円の利益・経費0円)で、期限内に申告した場合と、無申告のまま1年放置して税務調査を受けた場合を比べます。
| 項目 | 期限内に申告 | 無申告→1年後に調査 |
|---|---|---|
| 所得税(XM分の増加額) | 約51.6万円 | 約51.6万円 |
| 無申告加算税 | 0円 | 約7万円 |
| 延滞税(令和8年の割合で試算) | 0円 | 約4.1万円 |
| 住民税(XM分の増加額) | 約30万円 | 約30万円+延滞金 |
| 合計 | 約82万円 | 約93万円 |
差額は約11万円。住民税側の延滞金を入れるとさらに開きます。金額を並べると「隠して得をする」構図にならないことがはっきりします。
無申告加算税は調査後の税率(50万円まで15%・超過分20%)で計算し、国税通則法119条4項により1万円未満を切り捨てています。延滞税は本税51万円について、法定納期限の翌日から2か月を年2.8%、その後10か月を年9.1%で試算しました。実際の金額は納付日・控除の内容・自治体によって変わります。
過去の分をまだ出していない人がやること
令和7年分(2025年の取引)の期限は2026年3月16日で終わっています。それ以前の年も含め、気づいた時点で自分から期限後申告するのが一番安い選択です。
MT4/MT5のレポートを年ごと・口座ごとに保存します。消してしまった場合は、XMから届いている月次レポートのメールを集めます。
作成コーナーのトップで「作成開始」→「過去の年分の申告書等の作成」を開くと、過去年分の申告書を作れます。
金額が大きい場合や複数年ある場合は、税理士か所轄の税務署に相談してから出すほうが安全です。税務署は申告書の書き方について無料で相談に応じています。
XMの税金を安くする3つの方法|経費・控除・損益通算
総合課税は税率が高い一方、経費と所得控除で圧縮できる余地があります。できること・できないことを分けて整理します。
①必要経費を計上する
必要経費は「その収入を得るために直接要した費用」と「その年に生じた業務上の費用」です(所得税法37条/タックスアンサーNo.2210)。FXの場合、次のようなものが該当します。
| 費目 | 具体例 | 注意点 |
|---|---|---|
| 取引ツール | VPS利用料、EA購入費、有料インジケーター | 全額計上しやすい |
| 学習費 | 書籍代、有料note、セミナー・スクール受講料 | 内容がFXと結びつくもの |
| 通信費 | インターネット回線、スマホ代 | 家事按分が必要 |
| 機材費 | PC、モニター、デスク | 10万円以上は減価償却 |
| 家賃・光熱費 | 取引に使っている部屋の面積・時間の割合 | 家事按分が必要 |
| 振込手数料 | 入出金にかかった銀行手数料 | 入出金明細を保存 |
スプレッドは約定価格そのものに織り込まれており、Zero口座のコミッションやスワップポイントもMT4/MT5のレポート上ですでに損益に反映されています。これを必要経費の欄に改めて書くと二重計上になります。
家賃や通信費のように私生活とも共通する支出(家事関連費)は、業務に必要だったと明確に区分できる部分に限って経費になります。「1日24時間のうち3時間トレードしているから8分の1」のように、按分の根拠をメモに残しておいてください。
②所得控除を漏らさない
総合課税なので、所得控除がそのまま効きます。会社員でも年末調整で処理しきれないものは、確定申告で申告します。
- 社会保険料控除(国民年金・国民健康保険を自分で払っている人)
- 小規模企業共済等掛金控除(iDeCo)
- 医療費控除・セルフメディケーション税制
- 生命保険料控除・地震保険料控除
- 寄附金控除(ふるさと納税)
- 扶養控除・配偶者控除・配偶者特別控除
- 雑損控除・障害者控除・ひとり親控除・勤労学生控除
坂本彩花ふるさと納税のワンストップ特例を使ってた人は、確定申告するとその分が無効になるから申告書に書き直してね
③損益通算できる相手を知る
損益通算は「同じ年の利益と損失を相殺すること」です。XMの損失をどこまでぶつけられるかは、所得区分が同じかどうかで決まります。
| 相手 | 通算 | 理由 |
|---|---|---|
| 他の海外FX業者(Exness・Vantage・Axiなど) | できる | 同じ総合課税の雑所得 |
| 暗号資産(ビットコイン等)の売買益 | できる | 同じ総合課税の雑所得 |
| アフィリエイト・ブログ・物販などの副業 | できる | 同じ雑所得 |
| キャッシュバックサイトの受取額 | できる | 同じ雑所得 |
| 国内FX(DMM FX・GMOなど) | できない | 「先物取引に係る雑所得等」で申告分離課税 |
| 株式の売買益・配当 | できない | 譲渡所得・配当所得 |
| 給与所得 | できない | 所得区分が違う |
| 翌年以降への繰越 | できない | 繰越控除は国内FXだけの制度 |
国内FXは損失を最大3年間繰り越して、翌年以降の利益から引けます(措法41条の15)。海外FXの雑所得にこの制度はありません。1年目に100万円の損失、2年目に150万円の利益なら、2年目は150万円がまるごと課税対象です。年をまたぐ前に含み損を確定させるかどうかが、国内FXより重い判断になります。
主婦・学生・個人事業主が特に注意すること
会社員以外の立場だと、確定申告の要否よりも扶養と社会保険への影響のほうが金額として大きくなることがあります。
扶養から外れるのは「合計所得58万円超」
令和7年分から、扶養控除・配偶者控除の対象になる合計所得金額の要件が48万円以下から58万円以下に引き上げられました。XMの所得もこの合計所得金額に入ります。
| あなたのXMの所得(給与なしの場合) | 起きること |
|---|---|
| 43万円前後まで | 住民税もかからないことが多い(自治体の非課税限度額による) |
| 58万円以下 | 親・配偶者の扶養に入ったまま |
| 58万円超 | 扶養控除・配偶者控除から外れる(配偶者は配偶者特別控除へ) |
| 95万円超 | 自分で所得税の確定申告が必要 |
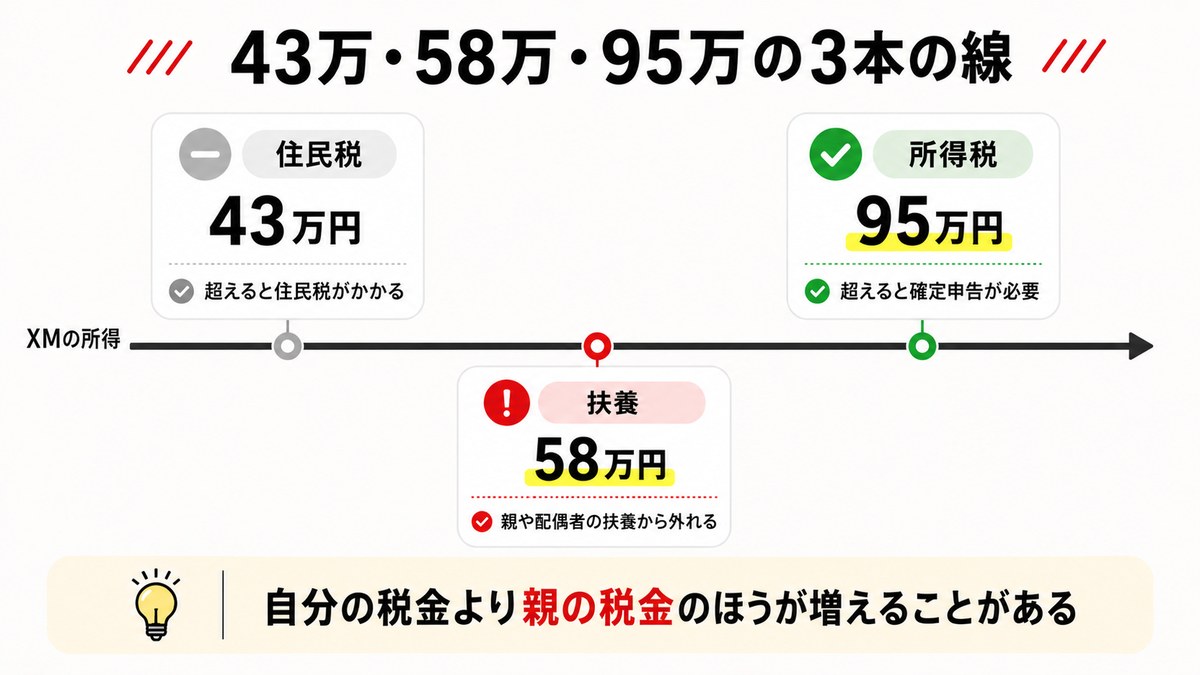
注意したいのは、自分の税金より親や配偶者の税金のほうが増えるケースです。大学生の子が扶養を外れると、親の特定扶養控除63万円が消えます。親の税率が20%なら、それだけで親の所得税が約12.6万円、住民税が45万円分で約4.5万円増えます。子のXMの利益が60万円でも、家族全体では損をすることがあります。
令和7年分から、年齢19歳以上23歳未満で合計所得金額が58万円超123万円以下の親族について特定親族特別控除が新設されました。58万円を1円超えた瞬間に控除がゼロになるのではなく、所得に応じて段階的に減っていく仕組みです。大学生がXMで稼いだ場合は、この制度が使えるか親の年末調整・確定申告で確認してください。
住民税の基礎控除は43万円のまま
所得税の基礎控除が95万円に上がった一方で、住民税の基礎控除は43万円で据え置きです(令和8年度課税分も改正なし)。
つまり、XMの所得が60万円だと「所得税は0円だが住民税はかかる」という状態になります。所得税の確定申告が不要でも、住民税の申告書は市区町村に出さなければなりません。均等割の非課税限度額は自治体ごとに違う(単身で合計所得45万円前後)ので、お住まいの市区町村のサイトで確認してください。
自営業・無職は国民健康保険料が上がる
国民健康保険料は前年の所得をもとに計算されます。XMの利益はそのまま算定基礎に入るので、翌年度の保険料が上がります。
所得割の料率は自治体によりますが、医療分・後期高齢者支援分・介護分を合わせるとおおむね所得の10〜13%前後。XMで200万円稼いだら、税金とは別に20〜26万円ほど保険料が増える計算です。納税資金を用意するときは、この分も見込んでおいてください。
個人事業主でも事業所得とは通算できない
個人事業をしている人が「FXも事業の一部だから事業所得に入れて赤字と相殺したい」と考えることがありますが、原則として認められません。XMの利益は雑所得で、事業所得の赤字と損益通算する仕組みはありません。
青色申告特別控除も、対象は不動産所得・事業所得・山林所得です(タックスアンサーNo.2072)。雑所得であるXMの利益に65万円控除は使えません。
XMの確定申告についてよくある質問
まとめ|今日やることは「レポートを出す」だけ
この記事の要点を、行動に移せる形で並べます。
- 自分の判定ラインを確認する(給与ありなら20万円超、給与なしなら95万円超)
- MT4/MT5で1月1日〜12月31日のレポートを保存する。全口座分
- USD建て口座なら、使う為替レートを決めて毎年固定する
- 作成コーナーで「雑(業務・その他)」→種目「証拠金取引」で入力する
- 会社に知られたくないなら「住民税の徴収方法」で「自分で納付」を選ぶ
- 20万円以下で確定申告しない人も、市区町村に住民税の申告書を出す
無申告については、XM自身が規約76条で「当社はCRS上の金融機関である」と認めている以上、隠し通す前提の計画は成り立ちません。国税庁は年間275万件のCRS情報を101か国から受け取り、100万円超の海外送金は金融機関が調書で税務署に届けています。
逆にいえば、やることは決まっています。レポートを保存して、作成コーナーの3つの欄を埋めるだけ。利益が出た年の3月に慌てないよう、毎月届く月次レポートのメールを専用フォルダに振り分けておくと、翌年の作業が一気に楽になります。
- 国税庁タックスアンサー No.1199/No.1521/No.1900/No.2024/No.2210/No.2260/No.9205
- 所得税基本通達 法第57条の3《外貨建取引の換算》関係 57の3−2
- 国税庁「令和6事務年度 租税条約等に基づく情報交換事績の概要」(令和8年1月)
- 国税庁 確定申告書等作成コーナー(令和7年分・実画面)
- XMTrading 利用規約(Tradexfin Limited/Fintrade Limited)
- XMTrading ヘルプセンター
- 三菱UFJリサーチ&コンサルティング 外国為替相場情報
- 横浜市 個人市民税・県民税に関するFAQ
すべて2026年9月3日に確認。税制は改正されるため、実際の申告時は最新の情報をご確認ください。個別の判断は税理士または所轄の税務署にご相談ください。
\ 口座開設で13,000円無料でもらえる /